


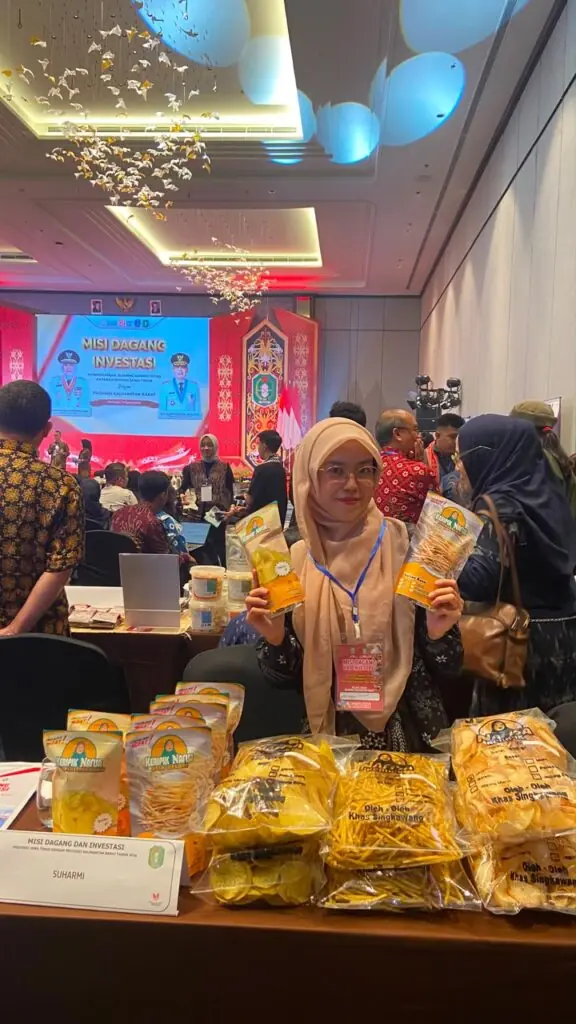
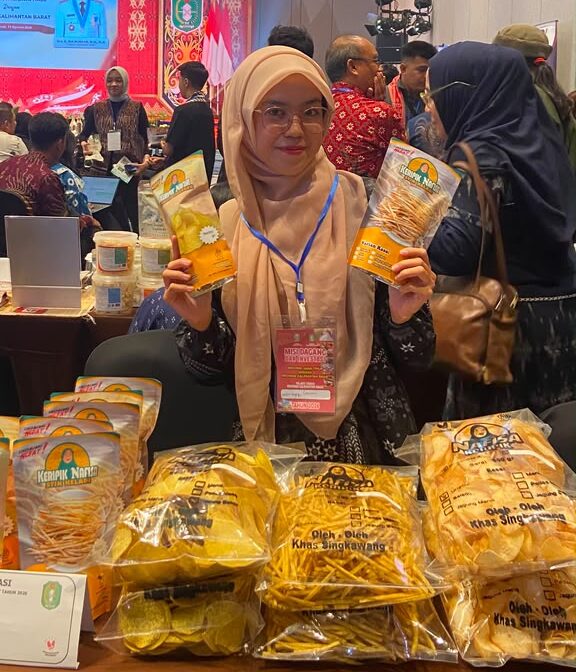
Pernah kepikiran, sebenarnya berapa sih modal untuk membuat sebungkus keripik? Bukan cuma harga singkong atau pisangnya, tapi juga gaji orang yang menggoreng, listrik, gas, plastik kemasan, sampai ongkos antar barang. Pertanyaan sederhana ini ternyata bisa jadi bahan penelitian ilmiah, dan objeknya adalah dapur kami sendiri.
Halo, saya Nurhidayanti. Di Keripik Nafisa saya mengurus bagian keuangan, dan di kampus saya meneliti hal yang sama: bagaimana cara menghitung harga pokok produksi (HPP) keripik dengan lebih tepat. Hasil penelitian itu sudah terbit di jurnal ilmiah. Di artikel ini saya ceritakan versi santainya, tanpa rumus yang bikin pusing.
Kenapa HPP Penting Buat UMKM Keripik?
HPP adalah total biaya yang keluar untuk menghasilkan satu produk. Dari angka inilah harga jual ditentukan. Kalau HPP dihitung terlalu tinggi, harga jual bisa jadi kemahalan dan kalah bersaing. Kalau terlalu rendah, kelihatannya laku keras, padahal untungnya tipis atau malah rugi tanpa sadar.
Masalahnya, banyak UMKM, termasuk kami dulu, menghitung biaya dengan cara sederhana: semua biaya dijumlahkan, lalu dibagi rata. Cara ini praktis, tapi belum tentu mencerminkan biaya yang sebenarnya dipakai oleh tiap produk.
Dua Cara Menghitung: Full Costing vs ABC
Dalam penelitian ini saya membandingkan dua metode. Biar gampang, bayangkan dua cara membagi tagihan makan bareng teman:
🧾 Full Costing
Seperti membagi tagihan sama rata ke semua orang. Semua biaya produksi, baik bahan baku, tenaga kerja, maupun biaya overhead tetap dan variabel, dimasukkan lalu dibebankan ke produk.
🧮 Activity Based Costing (ABC)
Seperti membayar sesuai pesanan masing-masing. Biaya overhead dibebankan berdasarkan aktivitas yang benar-benar dipakai untuk membuat produk, seperti bahan bakar, listrik, air, dan pengemasan.
Bagaimana Penelitiannya Dilakukan?
Penelitian ini memakai pendekatan kuantitatif deskriptif dengan studi kasus di Keripik Nafisa Singkawang. Datanya saya kumpulkan langsung dari lapangan, lewat wawancara dengan pemilik dan karyawan, serta pengamatan langsung pada proses produksi dan pencatatan biaya.
Produk yang dipilih adalah tiga keripik yang paling banyak diproduksi dan paling besar kontribusinya pada penjualan: keripik ubi, keripik pisang, dan keripik keladi. Untuk masing-masing produk, perhitungannya memakai 240 unit produksi dalam satu periode.
Hasilnya: Angka yang Bikin Kaget
Setelah semua biaya dihitung dengan dua metode, ini perbandingan HPP per unit dan selisihnya terhadap harga jual:
| Produk | HPP Full Costing | HPP ABC | Harga Jual |
|---|---|---|---|
| Keripik Ubi | Rp44.744 | Rp39.327 | Rp45.000 |
| Keripik Pisang | Rp43.077 | Rp37.661 | Rp45.000 |
| Keripik Keladi | Rp54.744 | Rp49.327 | Rp70.000 |
Sumber: Nurhidayanti (2025), PERMANA: Jurnal Perpajakan, Manajemen, dan Akuntansi, 17(3).
Lihat baris keripik ubi. Dengan Full Costing, HPP-nya Rp44.744, padahal harga jualnya Rp45.000. Artinya, di atas kertas keuntungannya hanya sekitar Rp256 per unit. Hampir impas. Tapi dengan metode ABC, HPP-nya Rp39.327, sehingga selisihnya menjadi sekitar Rp5.673 per unit.
Pola yang sama muncul di dua produk lainnya. Keripik pisang selisihnya naik dari Rp1.923 menjadi Rp7.339, dan keripik keladi dari Rp15.256 menjadi Rp20.673. Semua itu terjadi tanpa menaikkan harga jual sepeser pun. Yang berubah hanya cara menghitung biayanya.
Kenapa Bisa Beda Sejauh Itu?
Kuncinya ada di biaya overhead, yaitu biaya di luar bahan baku dan tenaga kerja langsung. Pada Full Costing, seluruh overhead tetap dan variabel ikut dibebankan ke produk. Pada ABC, overhead dihitung dari aktivitas produksi yang benar-benar terjadi, lalu dibagi berdasarkan jumlah kemasan yang dihasilkan.
Hasilnya, gambaran biaya per produk jadi lebih spesifik. Bagi UMKM yang aktivitas produksinya beragam, mulai dari mengupas, mengiris, menggoreng, membumbui, sampai mengemas, cara ini membantu melihat ke mana sebenarnya uang produksi mengalir.
Apa Artinya Buat Keripik Nafisa (dan UMKM Lain)?
- Harga jual bisa diputuskan dengan lebih percaya diri. Dengan HPP yang lebih rinci, kami tahu produk mana yang marginnya sehat dan mana yang perlu diperhatikan.
- Pencatatan biaya harus lebih tertib. Salah satu rekomendasi penelitian ini adalah mencatat biaya secara lebih sistematis dan rinci, bukan sekadar perkiraan.
- Kenali aktivitas yang paling “makan biaya”. Dengan tahu aktivitas mana yang paling boros, efisiensi bisa dimulai dari situ.
- Berlaku juga untuk UMKM lain. Usaha makanan rumahan, kue, atau minuman kemasan bisa mencoba pendekatan yang sama untuk mengecek apakah harga jualnya sudah tepat.
Cerita di Balik Penelitian
Meneliti usaha sendiri itu unik. Di satu sisi, data lebih mudah didapat karena saya ikut melihat langsung prosesnya setiap hari. Di sisi lain, saya harus berusaha tetap objektif, melihat angka apa adanya, bukan seperti yang ingin saya lihat.
Yang paling berkesan adalah saat menyadari bahwa satu bungkus keripik yang kelihatan sederhana ternyata menyimpan cerita panjang: dari bahan baku yang dibeli, tangan-tangan yang mengolah, listrik dan bahan bakar yang terpakai, sampai kemasan yang membuatnya siap dibawa pulang. Semua itu punya nilai, dan semua itu layak dihitung dengan benar.
Mau baca penelitian lengkapnya?
Artikel ilmiah ini terbit di PERMANA: Jurnal Perpajakan, Manajemen, dan Akuntansi, Vol. 17 No. 3 (2025).
Penutup
Rasa keripik yang enak memang penting, tapi usaha bisa bertahan lama kalau hitungannya juga sehat. Semoga cerita ini bisa jadi inspirasi buat teman-teman pelaku UMKM untuk mulai lebih peduli pada angka di balik produknya. Dan kalau penasaran dengan keripik yang jadi bahan penelitian ini, langsung saja cicipi varian keripik ubi, pisang, dan keladi kami.
Referensi
Nurhidayanti. (2025). Analisis Penentuan Harga Pokok Produksi dengan Metode Full Costing dan Activity Based Costing dalam Penentuan Harga Jual Produk. PERMANA: Jurnal Perpajakan, Manajemen, dan Akuntansi, 17(3), 1016–1028. https://permana.upstegal.ac.id/index.php/permana/article/view/1044